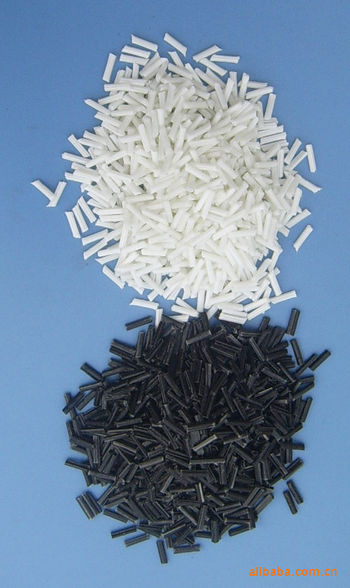
2026年PVC塑料粒子价格行情分析与市场展望
一、当前PVC塑料粒子价格行情概览
截至2026年第一季度,国内PVC(聚氯乙烯)塑料粒子市场整体呈现震荡偏弱的运行态势。电石法SG-5型PVC主流报价集中在5400-5800元/吨(含税自提),乙烯法PVC报价在5700-6100元/吨区间。与2025年同期相比,价格中枢下移约8%-12%,主要受房地产需求持续低迷、出口订单放缓以及新增产能释放等多重因素压制。
二、影响PVC塑料粒子价格的核心因素
1. 原料成本端
电石价格是电石法PVC的主要成本支撑。2026年以来,受兰炭价格回落及电石企业开工率提升影响,电石主流出厂价降至2600-2800元/吨,较2025年高点下跌逾15%,导致PVC成本支撑明显减弱。乙烯法方面,国际原油价格在70-80美元/桶区间波动,乙烯裂解价差收窄,对PVC成本传导有限。
2. 供需格局
供给端:2025-2026年国内新增PVC产能超过200万吨,主要集中在西北地区,行业开工率维持在75%-80%,社会库存高企(华东及华南仓库库存合计约40万吨),供应压力较大。
需求端:PVC下游消费中,管材、型材占比超过60%,与房地产竣工面积高度相关。2026年1-2月房屋竣工面积同比下滑约15%,导致硬制品需求疲软;软制品(地板、革类)出口受海运费上涨及海外反倾销影响,增速放缓。
3. 宏观与政策环境
国内稳增长政策对基建有一定托底作用,但传导至PVC管材需求存在滞后。出口方面,印度BIS认证及反倾销税政策持续影响中国PVC出口,2026年1-2月出口量同比减少约10%。能耗双控政策对电石法PVC开工率阶段性扰动,但整体影响弱化。
三、不同牌号与地区价格差异
| 品种 | 华东地区(元/吨) | 华南地区(元/吨) | 华北地区(元/吨) |
|------|-------------------|-------------------|-------------------|
| 电石法SG-5 | 5550-5700 | 5600-5750 | 5400-5550 |
| 乙烯法 | 5800-6100 | 5850-6150 | 5700-5950 |
| 糊树脂 | 7800-8500 | 7900-8600 | 7700-8400 |
| 硬制品用 | 5450-5650 | 5500-5700 | 5350-5500 |
注:以上为2026年3月中旬参考报价,实际成交以商谈为准。
四、后市展望与操作建议
短期(2026年二季度):春检季部分装置停车或降负,供应端有望阶段性收紧;但下游管材、型材开工率恢复缓慢,库存去化压力大,预计PVC价格延续低位震荡,电石法SG-5运行区间5300-5800元/吨。若电石价格企稳反弹,或带来小幅修复。
中期(2026年下半年):若地产政策加码推动竣工端改善,叠加秋季旺季需求释放,PVC价格有望迎来阶段性反弹,高度取决于库存去化速度。乙烯法因成本偏高,与电石法价差或维持200-350元/吨。
操作建议:
1. 下游制品企业:按需采购为主,关注5300元/吨以下分批建仓机会。
2. 贸易商:控制库存周转,避免高位囤货,利用期货工具锁定基差。
3. 生产企业:关注出口套利窗口,灵活调整内外销比例,优化产品结构(如专用料、高抗冲型)。
五、风险提示
- 原油及电石价格大幅波动;
- 房地产政策落地不及预期;
- 出口反倾销及汇率变化;
- 新增产能投产节奏超预期。
(文末注:以上数据基于隆众、卓创等公开资讯整理,仅供参考,不构成投资建议;不同厂家、牌号、账期及结算方式会导致实际价格差异,请以实时商谈为准。)